EPF Balance Rules: रिटायरमेंट के बाद भी 3 साल तक बढ़ता रहेगा PF का पैसा, जानिए EPFO का 36 महीने वाला नियम

सेवानिवृत्ति (Retirement) के समय मिलने वाला ईपीएफओ (EPFO) का फंड किसी भी कर्मचारी के लिए जीवन भर की पूंजी होता है। अक्सर नौकरीपेशा लोगों के मन में यह सवाल रहता है कि 58 वर्ष की आयु में रिटायर होने के तुरंत बाद क्या उन्हें पीएफ (PF) का पैसा निकाल लेना चाहिए या उसे खाते में ही पड़ा रहने देना चाहिए।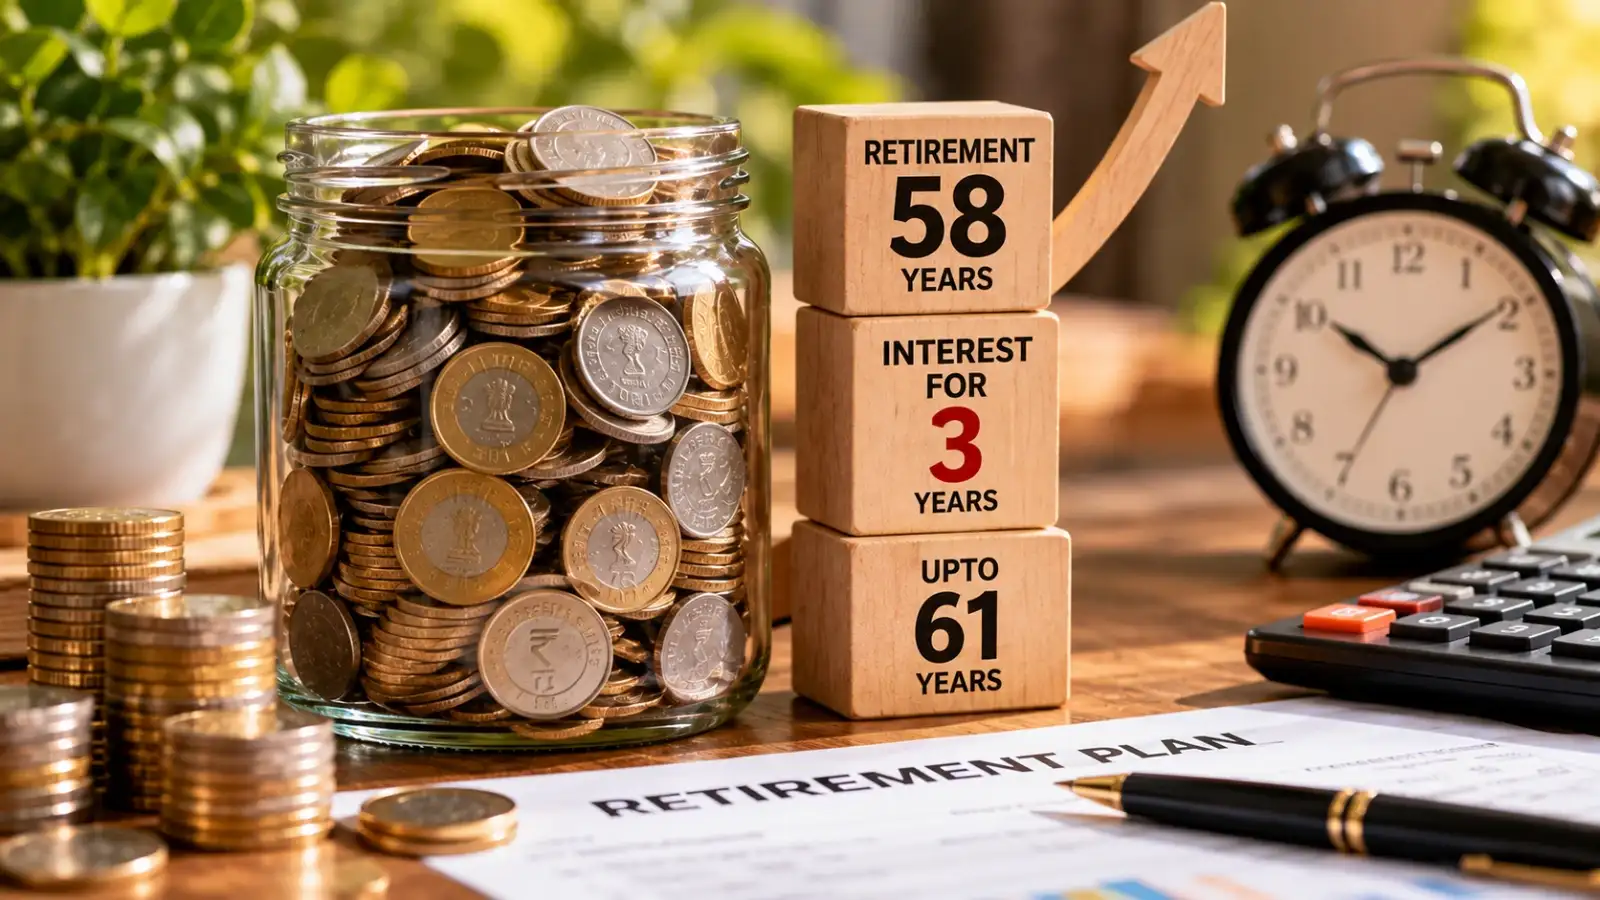
कर्मचारी भविष्य निधि (EPF) के नियमों के अनुसार, रिटायरमेंट के बाद भी आपका ईपीएफ बैलेंस अगले 36 महीनों यानी तीन वर्षों तक लगातार ब्याज कमाता रहता है, भले ही उसमें आपका या आपकी कंपनी का नया अंशदान (Contribution) जमा न हो रहा हो।
You may also like
- किसान की जमीन के कागजों में पिता या दादा का नाम गलत है? सुधार की प्रक्रिया ऐसे शुरू करें, ये दस्तावेज रखें तैयार
- स्कॉलरशिप के लिए आवेदन कर दिया, लेकिन स्टेटस महीनों से लंबित है? शिकायत से पहले ये जांचें करें
- सरकारी भर्ती की फीस वापस कब मिलती है? आवेदन रद्द होने और परीक्षा न होने के नियम समझें
- जियो प्लेटफॉर्म्स के शेयरों में लगातार वृद्धि, बाजार पूंजीकरण 13.72 लाख करोड़ रुपये तक पहुंचा
- बच्चे की स्कूल बस फीस बढ़ गई? अभिभावक किन दस्तावेजों और नियमों की जांच कर सकते हैं, जान लें
कर्मचारी भविष्य निधि (EPF) के नियमों के अनुसार, रिटायरमेंट के बाद भी आपका ईपीएफ बैलेंस अगले 36 महीनों यानी तीन वर्षों तक लगातार ब्याज कमाता रहता है, भले ही उसमें आपका या आपकी कंपनी का नया अंशदान (Contribution) जमा न हो रहा हो।
36 महीने (3 साल) का नियम क्या है?
जब कोई कर्मचारी 58 वर्ष की आयु प्राप्त कर सेवानिवृत्त होता है, तो उसका पीएफ खाता 'निष्क्रिय' (Inoperative) नहीं होता।- ब्याज की निरंतरता: रिटायरमेंट के अगले 3 वर्ष (36 महीने) तक जमा राशि पर सरकार द्वारा तय किया गया वार्षिक ब्याज जुड़ता रहता है।
- खाता इनऑपरेटिव कब होता है?: यदि रिटायरमेंट के 3 साल बीत जाने के बाद भी खाताधारक अपनी पूरी जमा राशि (PF Corpus) नहीं निकालता है, तो 36 महीने पूरे होते ही खाता इनऑपरेटिव (Inoperative) घोषित कर दिया जाता है। इसके बाद उस खाते पर ब्याज मिलना पूरी तरह से बंद हो जाता है।
उदाहरण से समझें गणित
मान लीजिए कि कोई व्यक्ति 58 वर्ष की आयु में ₹50 लाख के ईपीएफ बैलेंस के साथ रिटायर होता है:- यदि वह रिटायरमेंट के तुरंत बाद पैसे नहीं निकालता, तो उसका ₹50 लाख का फंड अगले 3 साल तक मौजूदा ईपीएफ ब्याज दर के आधार पर बढ़ता रहेगा।
- 3 साल के दौरान चक्रवृद्धि ब्याज (Compound Interest) के कारण उसका फंड बिना किसी नए निवेश के कई लाख रुपये अतिरिक्त बढ़ जाएगा।
- हालांकि, 61 वर्ष की आयु पूरी होने पर (3 साल बाद) उसे यह राशि निकाल लेनी चाहिए, क्योंकि इसके बाद खाते में रखी राशि पर कोई अतिरिक्त ब्याज नहीं मिलेगा।
टैक्स और निकासी संबंधी महत्वपूर्ण बातें
- टैक्स प्रभाव (Taxation): रिटायरमेंट के बाद ईपीएफ खाते में अर्जित होने वाला ब्याज कर योग्य (Taxable) हो सकता है, क्योंकि यह बिना किसी नौकरी/सेवा अवधि के कमाया गया ब्याज होता है।
- समय पर निकासी: वित्तीय विशेषज्ञों की सलाह है कि रिटायरमेंट के बाद 3 साल की अवधि का अधिकतम लाभ उठाकर 36वें महीने से पहले पूरी राशि निकाल लेनी चाहिए, ताकि फंड इनऑपरेटिव न हो और किसी भी प्रकार की प्रशासनिक देरी से बचा जा सके।
Loving Newspoint? Download the app now