Premature FD Withdrawal Rules and Penalty 2026: समय से पहले तोड़ रहे हैं एफडी? नुकसान से बचने के लिए जान लें ये 5 जरूरी नियम

बैंकों में फिक्स्ड डिपॉजिट यानी एफडी को बचत और सुरक्षित निवेश का सबसे पसंदीदा माध्यम माना जाता है। लेकिन कई बार अचानक आई पैसों की तंगी या इमरजेंसी के कारण निवेशकों को अपनी एफडी मैच्योरिटी की तारीख से पहले ही तोड़नी पड़ती है। Premature FD Withdrawal Rules and Penalty 2026 के अनुसार, अगर आप भी अपनी एफडी को समय से पहले भुनाने की योजना बना रहे हैं, तो ऐसा करने से पहले बैंकों के कुछ खास नियमों और पेनल्टी चार्जेस को जान लेना बेहद जरूरी है ताकि आपको भारी ब्याज का नुकसान न उठाना पड़े।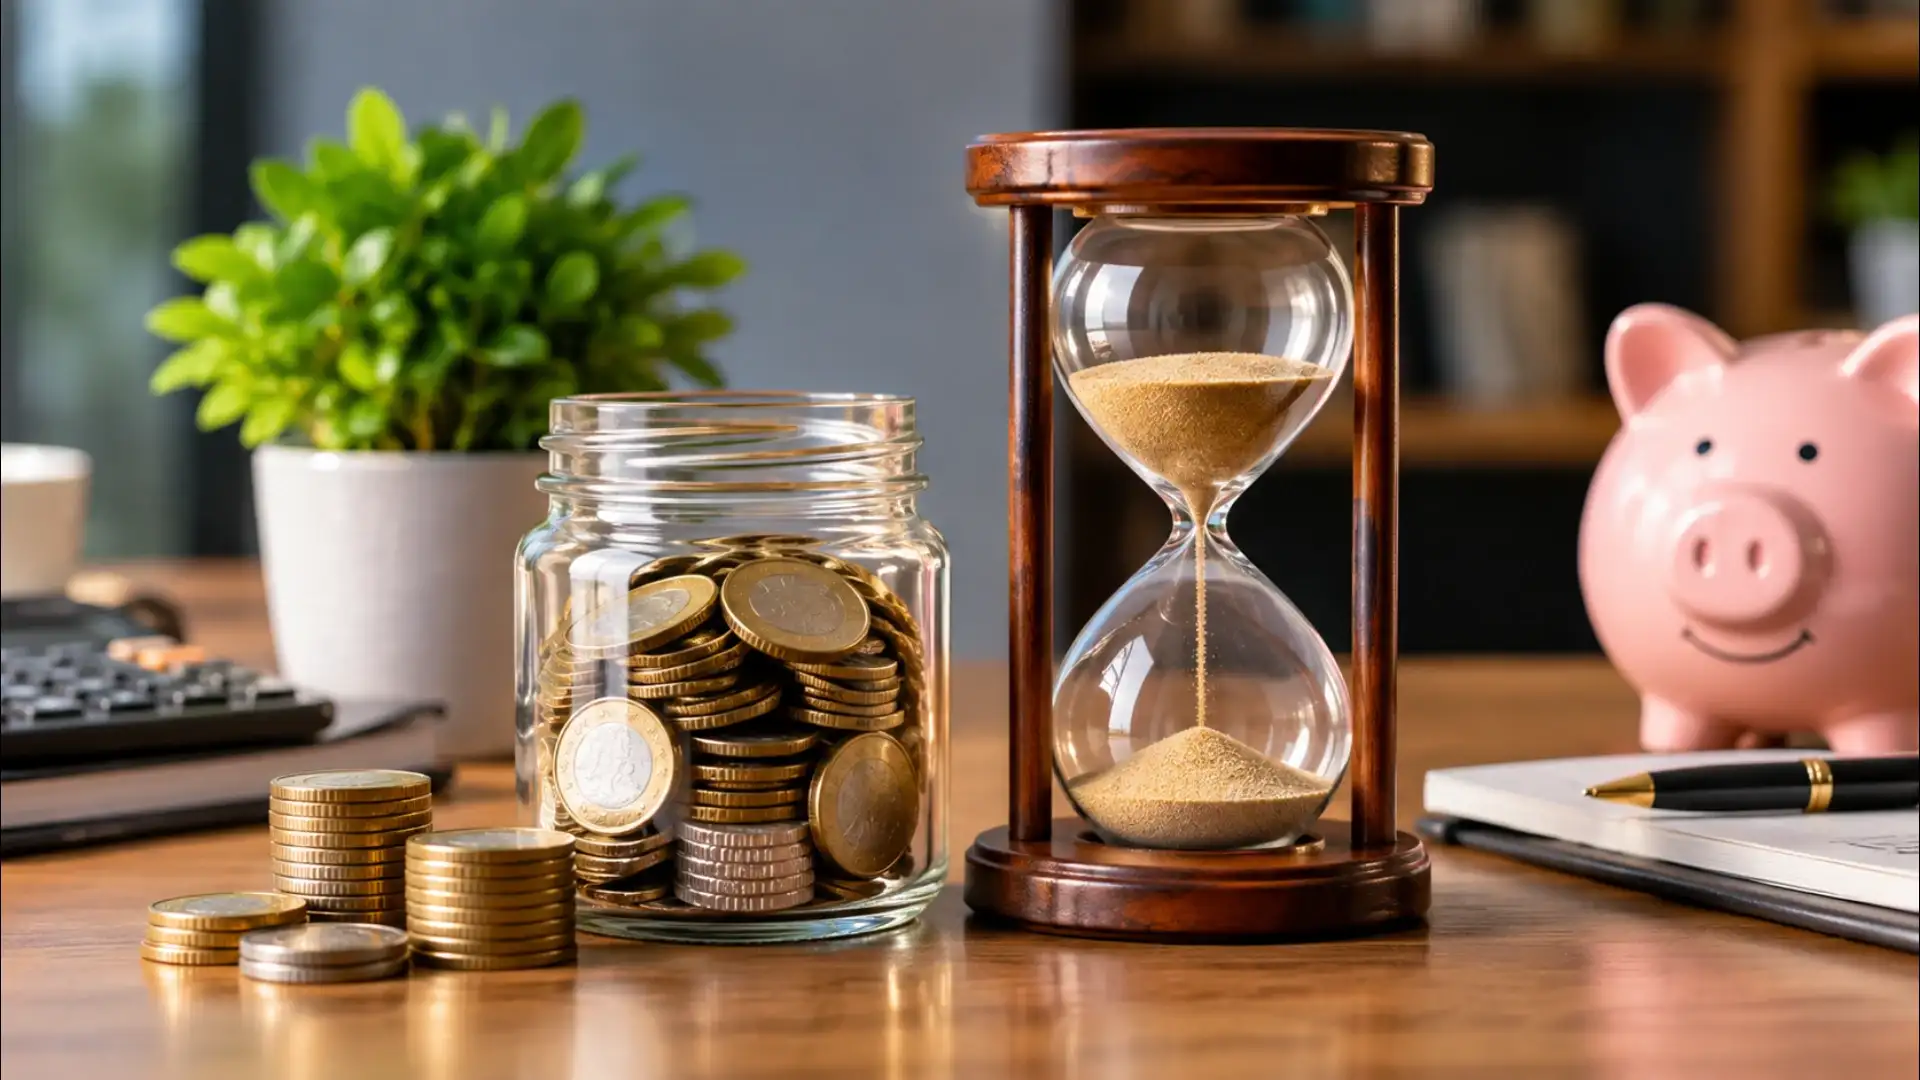
समय पूर्व निकासी पर लगने वाली पेनल्टी का नियम
जब आप अपनी एफडी को उसकी तय समयावधि पूरी होने से पहले तोड़ते हैं, तो बैंक आपसे पेनल्टी चार्ज वसूलते हैं। Fixed Deposit Premature Closure Charges Bank Rules के तहत देश के ज्यादातर प्रमुख बैंक समय से पहले एफडी बंद करने पर 0.50 फीसदी से लेकर 1 फीसदी तक की पेनाल्टी लगाते हैं। यह कटौती आपके कुल जमा मूलधन पर नहीं, बल्कि उस पर मिलने वाले कुल ब्याज दर में से की जाती है। अलग-अलग बैंकों की पेनल्टी दरें एफडी की जमा राशि और समयावधि के आधार पर भिन्न हो सकती हैं।
ब्याज दर की गणना कैसे प्रभावित होती है
एफडी को समय से पहले बंद करने पर आपको केवल वही ब्याज दर मिलती है जो एफडी जितने समय तक बैंक में रही है। How to Calculate Interest Rates on Early FD Withdrawal के सिद्धांत के आधार पर, मान लीजिए आपने 5 साल के लिए 7.5 फीसदी की दर पर एफडी कराई थी, लेकिन आप उसे 2 साल में ही तोड़ रहे हैं। ऐसी स्थिति में आपको 5 साल वाली ब्याज दर नहीं मिलेगी, बल्कि 2 साल के लिए बैंक की जो तय ब्याज दर होगी, उसमें से 1 फीसदी पेनल्टी काटकर ही ब्याज दिया जाएगा।
टैक्स सेविंग एफडी के लॉक-इन पीरियड की शर्त
यदि आपने अपनी गाढ़ी कमाई आयकर कानून की धारा 80सी के तहत टैक्स बचाने के लिए 5 साल की टैक्स सेविंग एफडी में लगाई है, तो उसके नियम पूरी तरह से अलग होते हैं। Tax Saved FD Premature Cash Withdrawal Rules के अनुसार, टैक्स सेविंग फिक्स्ड डिपॉजिट में अनिवार्य रूप से 5 साल का लॉक-इन पीरियड होता है। इस तरह की एफडी को आप 5 साल की अवधि पूरी होने से पहले किसी भी स्थिति में बंद नहीं कर सकते हैं और न ही इस पर कोई प्री-मैच्योर विड्रॉल की सुविधा मिलती है।
पेनल्टी से बचने के लिए एफडी पर लोन का विकल्प
अगर आपको अचानक पैसों की जरूरत पड़ गई है और आप ब्याज का नुकसान भी नहीं सहना चाहते, तो एफडी तोड़ने की जगह दूसरा रास्ता चुन सकते हैं। Alternative Options to Avoid FD Premature Penalty के तहत आप अपनी एफडी को भुनाने के बजाय उस पर लोन या ओवरड्राफ्ट सुविधा का लाभ ले सकते हैं। ज्यादातर बैंक आपकी एफडी राशि का 90 से 95 फीसदी तक लोन आसानी से दे देते हैं। इस लोन पर एफडी की ब्याज दर से केवल 1 से 2 फीसदी अधिक ब्याज देना पड़ता है और आपकी मूल एफडी बिना टूटे चलती रहती है।
समय पूर्व निकासी पर लगने वाली पेनल्टी का नियम
जब आप अपनी एफडी को उसकी तय समयावधि पूरी होने से पहले तोड़ते हैं, तो बैंक आपसे पेनल्टी चार्ज वसूलते हैं। Fixed Deposit Premature Closure Charges Bank Rules के तहत देश के ज्यादातर प्रमुख बैंक समय से पहले एफडी बंद करने पर 0.50 फीसदी से लेकर 1 फीसदी तक की पेनाल्टी लगाते हैं। यह कटौती आपके कुल जमा मूलधन पर नहीं, बल्कि उस पर मिलने वाले कुल ब्याज दर में से की जाती है। अलग-अलग बैंकों की पेनल्टी दरें एफडी की जमा राशि और समयावधि के आधार पर भिन्न हो सकती हैं।
You may also like
- DA Hike 2026: नवरात्र और दिवाली से पहले केंद्रीय कर्मचारियों की मौज! 4% बढ़ सकता है महंगाई भत्ता
- सोने-चांदी के दामों में फिर भारी गिरावट! धड़ाम हुआ भाव, तुरंत चेक करें अपने शहर का नया रेट
- सोना हुआ धड़ाम! शादियों के सीजन से पहले औंधे मुंह गिरे दाम, जानिए क्या है आज का ताजा भाव
- PM Modi Appeal on Gold: प्रधानमंत्री नरेंद्र मोदी की अपील का असर! इस फेस्टिव सीजन 12% तक गिर सकती है सोने की बिक्री
- ₹11000 करोड़ निवेश, 7000 नौकरियां... थलपति विजय सरकार का बड़ा दांव, Motherson के शेयर ने दिया 50% रिटर्न
ब्याज दर की गणना कैसे प्रभावित होती है
एफडी को समय से पहले बंद करने पर आपको केवल वही ब्याज दर मिलती है जो एफडी जितने समय तक बैंक में रही है। How to Calculate Interest Rates on Early FD Withdrawal के सिद्धांत के आधार पर, मान लीजिए आपने 5 साल के लिए 7.5 फीसदी की दर पर एफडी कराई थी, लेकिन आप उसे 2 साल में ही तोड़ रहे हैं। ऐसी स्थिति में आपको 5 साल वाली ब्याज दर नहीं मिलेगी, बल्कि 2 साल के लिए बैंक की जो तय ब्याज दर होगी, उसमें से 1 फीसदी पेनल्टी काटकर ही ब्याज दिया जाएगा।
टैक्स सेविंग एफडी के लॉक-इन पीरियड की शर्त
यदि आपने अपनी गाढ़ी कमाई आयकर कानून की धारा 80सी के तहत टैक्स बचाने के लिए 5 साल की टैक्स सेविंग एफडी में लगाई है, तो उसके नियम पूरी तरह से अलग होते हैं। Tax Saved FD Premature Cash Withdrawal Rules के अनुसार, टैक्स सेविंग फिक्स्ड डिपॉजिट में अनिवार्य रूप से 5 साल का लॉक-इन पीरियड होता है। इस तरह की एफडी को आप 5 साल की अवधि पूरी होने से पहले किसी भी स्थिति में बंद नहीं कर सकते हैं और न ही इस पर कोई प्री-मैच्योर विड्रॉल की सुविधा मिलती है।
पेनल्टी से बचने के लिए एफडी पर लोन का विकल्प
अगर आपको अचानक पैसों की जरूरत पड़ गई है और आप ब्याज का नुकसान भी नहीं सहना चाहते, तो एफडी तोड़ने की जगह दूसरा रास्ता चुन सकते हैं। Alternative Options to Avoid FD Premature Penalty के तहत आप अपनी एफडी को भुनाने के बजाय उस पर लोन या ओवरड्राफ्ट सुविधा का लाभ ले सकते हैं। ज्यादातर बैंक आपकी एफडी राशि का 90 से 95 फीसदी तक लोन आसानी से दे देते हैं। इस लोन पर एफडी की ब्याज दर से केवल 1 से 2 फीसदी अधिक ब्याज देना पड़ता है और आपकी मूल एफडी बिना टूटे चलती रहती है।
Loving Newspoint? Download the app now